
كتبت: دينا عزالدين
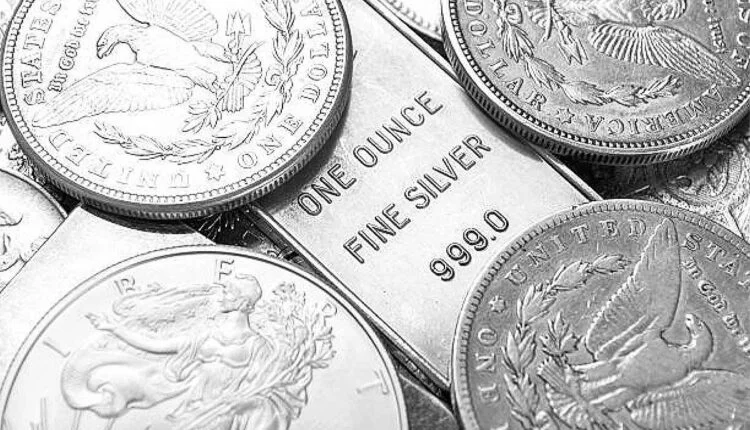
تفتح طفرة الطاقة الشمسية آفاقًا جديدة أمام الطلب الصناعي على الفضة، باعتبارها أحد المعادن المستخدمة في تصنيع الخلايا الكهروضوئية.
ومع توسع الدول في مشروعات الطاقة المتجددة، تزداد أهمية المعدن الأبيض داخل قطاعات التكنولوجيا والصناعة.
لكن العلاقة بين نمو الطاقة الشمسية واستهلاك الفضة ليست مباشرة. فارتفاع عدد الألواح والمحطات لا يعني بالضرورة زيادة استهلاك المعدن بالمعدل نفسه، خاصة مع اتجاه الشركات المصنعة إلى خفض كميات الفضة المستخدمة في الخلايا، والبحث عن بدائل أقل تكلفة.
ويرى مركز الملاذ الآمن أن اتساع الاستخدامات الصناعية للفضة، وفي مقدمتها الطاقة الشمسية والإلكترونيات والتطبيقات التكنولوجية، قد يدعم فرص المعدن على المدى الطويل.
ومع ذلك، تظل حركة الأسعار مرتبطة بعوامل أخرى، تشمل قوة الدولار الأمريكي، والعوائد، وتوقعات النشاط الصناعي، إلى جانب مستويات العرض والطلب في الأسواق العالمية.
صناعة الطاقة الشمسية والفضة
تدخل الفضة في تصنيع الخلايا الشمسية الكهروضوئية، بفضل خصائصها المرتبطة بالتوصيل الكهربائي. وتُستخدم في صورة معاجين وموصلات تساعد على جمع الكهرباء الناتجة عن تحويل ضوء الشمس.
وتكتسب هذه الاستخدامات أهمية مع توسع مشروعات الطاقة المتجددة عالميًا. فكلما زادت القدرة المركبة للطاقة الشمسية، اتسع حجم الصناعة التي تعتمد على مكونات الخلايا وتقنياتها.
وبحسب بيانات وكالة الطاقة الدولية، تجاوزت الإضافات السنوية لقدرات الطاقة الشمسية الكهروضوئية عالميًا 600 جيجاوات خلال 2025، للمرة الأولى. كما تجاوزت القدرة التراكمية المركبة 2.8 تيراوات.
وتعكس هذه الأرقام اتساع قاعدة استخدام التكنولوجيا الشمسية. لكنها لا تعني بالضرورة نمو الطلب على الفضة بالمعدل نفسه، لأن كمية المعدن المستخدمة في كل خلية تتغير مع تطور تقنيات التصنيع.
طفرة الطاقة الشمسية
رغم النمو الكبير في تركيبات الطاقة الشمسية، واجه الطلب على الفضة داخل هذا القطاع تطورات مختلفة خلال 2025.
فوفق تقرير «مسح سوق الفضة العالمي 2026» الصادر عن معهد الفضة، تراجع الطلب الصناعي على المعدن بنسبة 3% خلال العام، ليسجل 657.4 مليون أوقية.
وجاء جانب مهم من هذا الانخفاض نتيجة تراجع الطلب من قطاع الخلايا الكهروضوئية. وساهم اتجاه الشركات إلى تقليل كمية الفضة المستخدمة في الخلايا، إلى جانب استبدالها بمواد أخرى، في الضغط على الاستهلاك.
ويعكس ذلك تحديًا مهمًا أمام سوق المعدن الأبيض. فالتوسع في الطاقة الشمسية يدعم النشاط الصناعي، لكن ارتفاع تكلفة الفضة يشجع المصنعين على البحث عن حلول تقلل الاعتماد عليها.
وبالتالي، أصبح نمو الطاقة الشمسية عاملًا داعمًا محتملًا للطلب طويل الأجل، وليس ضمانًا لزيادة استهلاك الفضة في كل مرحلة من مراحل التوسع.
ارتفاع تكلفة الفضة
تمثل تكلفة المواد الخام أحد الاعتبارات الرئيسية أمام شركات تصنيع الخلايا الشمسية. ومع ارتفاع أسعار الفضة، تزداد أهمية خفض الكميات المستخدمة في الإنتاج أو تطوير تقنيات تعتمد على بدائل أقل تكلفة.
ويبرز النحاس ضمن المواد التي تتجه بعض الشركات إلى دراستها واستخدامها بديلًا للفضة في تطبيقات التوصيل الكهربائي.
لكن التحول ليس بسيطًا؛ إذ يتطلب تطوير تقنيات تصنيع تحافظ على كفاءة الخلايا وأدائها، مع خفض التكلفة النهائية.
ومن هنا، تواجه صناعة الطاقة الشمسية معادلة مزدوجة. فمن ناحية، تتوسع المشروعات وترتفع القدرات المركبة، ومن ناحية أخرى، تسعى الشركات إلى تقليل استهلاك الفضة في كل وحدة إنتاج.
الإلكترونيات والسيارات الكهربائية
لا يعتمد الطلب الصناعي على الفضة على قطاع الطاقة الشمسية وحده. فالمعدن يدخل أيضًا في صناعة المكونات الكهربائية والإلكترونية، فضلًا عن تطبيقات السيارات وأنظمة الشحن والبنية التحتية للطاقة.
وتكتسب هذه القطاعات أهمية مع توسع استخدام التكنولوجيا الرقمية والسيارات الكهربائية ومراكز البيانات.
ووفق تقديرات معهد الفضة، من المتوقع أن يرتفع الطلب الصناعي على الفضة خارج قطاع الخلايا الشمسية بنسبة 4.5% خلال 2026، ليصل إلى 492 مليون أوقية.
ويعكس ذلك استمرار وجود محركات طلب صناعية متعددة. كما يحد من الاعتماد على قطاع واحد في تفسير مستقبل استهلاك المعدن الأبيض.
عجز سوق الفضة
إلى جانب الطلب الصناعي، تلعب مستويات المعروض دورًا مهمًا في تحديد اتجاه سوق الفضة.
وتوقع معهد الفضة، في تقديراته الصادرة في 12 نوفمبر 2026، تسجيل السوق العالمية عجزًا للعام السادس على التوالي. وقدر الفجوة بين المعروض والطلب بنحو 35 مليون أوقية خلال العام.
وفي الوقت نفسه، توقع المعهد وصول إجمالي الطلب العالمي إلى 1.08 مليار أوقية، بانخفاض 5% مقارنة بعام 2025.
أما الإنتاج المنجمي، فمن المتوقع أن يتراجع بصورة طفيفة، بينما ترتفع كميات الفضة المعاد تدويرها بنحو 6%.
وتوضح هذه المؤشرات أن سوق الفضة تتأثر بمجموعة متداخلة من العوامل. فالعجز المتوقع يدعم أهمية متابعة المعروض والمخزونات، بينما قد تحد الضغوط على الطلب الصناعي والمجوهرات من وتيرة الاستهلاك.
الدولار والعوائد
رغم أهمية الاستخدامات الصناعية، لا تتحرك أسعار الفضة بمعزل عن الأسواق المالية.
فقوة الدولار الأمريكي قد تضغط على المعدن، لأن ارتفاع العملة يجعل شراء الفضة أكثر تكلفة بالنسبة للمستثمرين الذين يتعاملون بعملات أخرى.
كذلك، تؤثر العوائد على السندات وأدوات الاستثمار المدرة للدخل في جاذبية المعادن النفيسة. فارتفاع العوائد قد يقلل الإقبال الاستثماري على الأصول التي لا تحقق عائدًا دوريًا.
وفي المقابل، يمكن أن تدعم زيادة الطلب الصناعي وتحسن توقعات النشاط الاقتصادي فرص الفضة. كما تظل مستويات المعروض والمخزونات من المؤشرات المهمة عند تقييم السوق.
لذلك، لا يكفي الاعتماد على توسع الطاقة الشمسية وحده لتوقع ارتفاع أسعار المعدن. بل يجب النظر إلى تطورات التصنيع، وحجم الاستهلاك الفعلي، واتجاهات الاستثمار، والسياسة النقدية الأمريكية.
التوسع الصناعي وتحديات التكنولوجيا
تضع التحولات في قطاع الطاقة الشمسية الفضة أمام فرصة صناعية مهمة، لكنها تفرض تحديات في الوقت نفسه.
فالتوسع العالمي في تركيب الألواح يفتح مجالًا لاستخدامات أكبر للمعدن. غير أن تحسين كفاءة التصنيع وخفض تكلفة الخلايا قد يقللان كمية الفضة المطلوبة لكل وحدة إنتاج.
وفي ظل هذه المعادلة، يصبح مستقبل الطلب مرتبطًا بمدى قدرة نمو المشروعات الجديدة على تعويض أثر خفض استهلاك المعدن داخل الخلايا.
كما ستؤثر تطورات قطاعات الإلكترونيات والسيارات الكهربائية ومراكز البيانات في إجمالي الطلب الصناعي.
وبناءً على ذلك، تظل الطاقة الشمسية أحد المحركات المهمة لمستقبل الفضة، لكنها ليست العامل الوحيد المحدد للأسعار. وستتوقف فرص المعدن خلال الفترة المقبلة على التوازن بين التوسع الصناعي، والتطور التكنولوجي، وحركة المعروض، واتجاهات الاستثمار والسياسة النقدية.